- 売却に必要な書類は20種類以上あり、依頼・契約・決済・確定申告の段階ごとに必要な時期が違うため、時期を知って早めに準備することが大切です。
- 売却を依頼する段階で取得時の売買契約書など11種の有無を確認すると、売却にかかる費用や税金を想定でき、手取り額を見込めます。
- 権利証を紛失しても司法書士の本人確認情報で売却でき、取得時の売買契約書は通帳の出金履歴などで取得費が認められる場合があります。
- 特例の添付書類は年度で変わり、売る前に準備が必要なものもあるため、売却を考え始めた段階で国税庁のサイトや税務署、税理士に確認すると安心です。
多くの方は不動産を売却したことがありません。そのため、「売却する際に何を準備した方が良いのか?」がわからないですよね。
しかし、不動産を売却する際に損をしたくないなら、必要書類を早めに準備しておかなければなりません。
あなたの不動産の購入を検討する人が出てきた時に、「必要な書類がまだ集まってないせいで売れない」なんてことになれば、その間に別の候補が見つかってしまい、発生するはずだった利益を逃す恐れがあるからです。
そのため、不動産を売却する際は必要書類を早めに準備することをお勧めします。
必要書類の種類や取得方法は非常にシンプルであり、初心者であっても段階ごとに確認すれば理解できます。
 たかの
もくじ
売却時に必要な書類一覧と時系列
ひとくちに、不動産売却に必要な書類と言っても、20種類以上あり、売主は必要書類を漏れなく揃えないといけません。
また、ただ集めれば良いというわけでもなく、書類ごとに必要な時期を知らないと、時間と費用を無駄にしてしまうリスクがあります。
たとえば、売却時に必要な住民票は、有効期限が3ヶ月しか無いため、3ヶ月以内に売却できなければ取得する際にかけた費用と時間が無駄になってしまいます。
このように、費用と時間を無駄にしないように、ここで必要書類の種類と適切な必要時期を深掘りしていきましょう。
まず、売却の手順を確認します。
売却は以下の順番で進んでいきます。
それぞれの手順で必要な書類を解説していきます。
不動産売却を依頼する際に必要な書類
売却を依頼する際に必要な書類は下記の11種です。
11種の有無を確認することで、売却にかかる費用や税金を想定でき、最終的に手元に残る予定額(手取り額)が算出できます。
たとえば、売却する時、権利証が無かった場合、3〜5万円程度(司法書士によって異なります)の費用負担が発生します。また、取得時の売買契約書が無かった場合、税額が大幅に上がってしまう可能性があります。
このように、必要書類の有無が手取り額に大きな影響を及ぼします。
最終的に予定外の費用負担が発生することを防ぐため、売却を依頼する際には必ず必要書類11種の有無を確認する必要があります。
たかの
| 必要書類 | 目的 | 土地 | 一戸建て | マンション | |
| 1 | 取得時の売買契約書 | 譲渡所得税額算出のため | △ | △ | △ |
| 2 | 固定資産税納税通知書 | 固定資産税や都市計画税の年額を確認 | ◯ | ◯ | ◯ |
| 3 | 土地測量図・境界確認書 | 測量の要否や境界の明示状況を確認 | ◯ | ◯ | - |
| 4 | 建築確認済証(建築確認通知書) | 建築基準法に適合しているか確認 | - | △ | - |
| 5 | 検査済証 | 建築基準法に適合しているか確認 | - | △ | - |
| 6 | 設計図書 | どのように設計・工事されたか確認 | - | △ | △ |
| 7 | パンフレット・設備仕様書 | 仕様を確認 | - | △ | △ |
| 8 | マンションの管理規約 | マンション内のルールを確認 | - | - | ◯ |
| 9 | 地盤調査報告書・住宅性能評価書 | 売主が保有している証明書等があれば提示 | - | △ | △ |
| 10 | 耐震診断報告書・アスベスト調査報告書 | 耐震診断等を行っている場合は提示 | - | △ | △ |
| 11 | ローン残高証明書 | 金融機関からの借入があれば提示 | △ | △ | △ |
「◯」必要書類。「△」任意(準備できればなおよい書類)。「-」必要書類ではない。
取得時の売買契約書は、税金を計算する際の購入当時の金額(取得費)の証明として必要になります。
取得時の契約書等で取得費を証明できない場合には、概算取得費として「今回の売買金額の5%」という極めて低い金額しか費用として認められず、税額が大幅に上がってしまう可能性があるため、節税対策において非常に重要な書類です。
そのため、取得時の売買契約書が確認できたら、取得費を実際に計算してみましょう。こちらのページで具体的な計算方法を詳しく解説しています。
建物の解体や荷物を処分する際に、紛失してしまう方が多くいます。売却を思い立ったら、まず取得時の売買契約書を探しましょう。
紛失してしまった場合の対処法はこちらで紹介しています。
固定資産税・都市計画税の清算のために必要になります。
毎年1月1日時点の所有者に対して、5月頃に地方自治体より送られて来ます。
紛失してしまった場合の対処法はこちらで紹介しています。

固定資産税納税通知書
土地の面積や敷地境界の状況を確認するために必要な書類です。
面積や敷地境界がはっきりしていない土地を買いたいとは、誰も思いません。
たとえば、あなたがお肉屋さんでお肉を買うときに何gあるか確認するように、買主は面積や境界を必ず確認します。
そのため、面積や敷地境界の状況を確認するため、土地測量図と境界確認書が必要になります。
無い場合は土地家屋調査士に依頼し書類を作成しましょう。
作成には測量や隣地所有者の境界立会いが必要となるため、相当の時間(2ヶ月〜)と費用(20万円〜)がかかります。
家を建てる前の設計段階において、建築基準法の規定に適合しているか確認が済んでいることを証明する書類です。
通常であれば、新築を依頼した建築会社から購入時に受け取ることが一般的です。
建築確認済証(建築確認通知書)が無いと買主が銀行から融資を受けられないことがあります。
紛失してしまった場合の対処法はこちらで紹介しています。

建築確認通知書
建築工事完了時において、建築基準法の規定に適合しているか確認が済んだ場合に交付される書類です。
検査済証が無い建物は意外に多く、国土交通省の資料によると、完了検査を受けて検査済証が交付された割合(完了検査率)は、平成10年度ごろまでは4割に届いていませんでした(平成10年度は約38%)。
その後、検査済証が無いと増改築や用途変更に制限がかかるなどの理由から割合は上がり、平成28年度には約9割になっています(国土交通省「建築確認検査制度の概要」)。
任意書類であり必須ではありませんが、用意しておくことで良い条件で成約に繋がります。
紛失してしまった場合の対処法はこちらで紹介しています。

検査済証
通常であれば、新築を依頼した建築会社から購入時に受け取ることが一般的です。
設計図面が無いと買主がリフォームの詳細計画ができないため、設計図書の有無を条件に入れている買主も少なくありません。
そのため、用意しておくことでより良い条件で成約につながります。
紛失してしまった場合の対処法はこちらで紹介しています。
購入時のパンフレットや設備の仕様書や説明書などの書類です。
買主にとって建物の状況を詳しく確認できるありがたい資料になります。
任意書類であり必須ではありません。準備できればなお良いです。
マンションは立地や構造、規模もさまざまで、管理や使用方法もマンションごとに異なるので、それに応じたルールが定められています。
たとえば、リフォームについてやバルコニーの使用方法、ペット可かどうかなどがあげられます。
そのため、管理規約は買主にとって自身に合ったルールのマンションを探すための重要な書類となります。
紛失した場合は、マンションの管理会社に問い合せをすると再発行してもらえます。
2000年(平成12年)以降に新築した建物であれば、ほとんどの建物で地盤調査や住宅性能評価が行われています。
買主にとって、第三者による客観的なデータはわかりやすく、物件を選ぶ決め手になります。
紛失した場合は、建築会社に保管されていることがあるので、問い合せをしましょう。
買主は長く住む建物ですので、安全性が気になります。
そのため、耐震診断を行っている場合やアスベストの使用の有無について調査を行っている場合には提出が必要です。
任意書類であり、必須ではありません。
トラブル回避のため、第三者により調査を行っている場合のみ提出が必要です。
あなたが借入残高を知らなければ、売却代金で金融機関への返済額を賄えるかどうか判断がつけられません。
もしも、借入残高が売却代金を上回る場合はオーバーローンとなり、原則的に売却できなくなってしまいます。
そのため、売却を依頼する際には、ローン残高証明書を準備して売却後にローンを完済できるかを確認しましょう。
ローン残高証明書を利用した住宅ローンの現状把握方法は、こちらのページで詳しく解説しています。

任意書類であり、必須ではありません。
紛失した場合は、ローンの借入をしている金融機関で再発行ができます。発行手数料がかかります。
売買契約する際に必要な書類
売買契約する際に必要な書類は下記の4種です。
売却活動を進め、条件の合う買主が見つかると売買契約へ進みます。
売買契約は相手がいることもあり、お互いにスムーズな手続きが望まれます。
書類が足りないせいで売買契約が滞ってしまうことの無いよう、必要書類を確認しましょう。
たかの
| 必要書類 | 目的 | 土地 | 一戸建て | マンション | |
| 1 | 身分証明書 | 本人確認 | ◯ | ◯ | ◯ |
| 2 | 実印 | 書類への捺印のため | ◯ | ◯ | ◯ |
| 3 | 住民票 | 登記簿と現住所が異なる場合に提示 | △ | △ | △ |
| 4 | 銀行口座情報 | 手付金の振込のため | △ | △ | △ |
「◯」必要書類。「△」任意(準備できればなおよい書類)。「-」必要書類ではない。
基本的には、顔写真入りの公的な本人確認書類が1枚あると、多くの手続きに対応できます。
| 顔写真入りの身分証明書 |
| 運転免許証
マイナンバーカード パスポート 在留カード・特別永住者証明書 |
顔写真入りの書類がない場合や、パスポートに住所の記載がない場合(2020年2月4日以降に発行されたパスポートには住所を書く欄がありません)は、ほかの書類を組み合わせて確認することになります。必要な書類は手続き(司法書士、金融機関、不動産会社など)によって異なるため、事前にご確認ください。
- 住基カードは、2025年12月までにすべて有効期限が切れています。
- 従来の健康保険証は、2025年12月1日までに有効期限が終わっています。
- 外国人登録証明書は2012年7月に制度が廃止され、在留カード・特別永住者証明書に切り替わっています。
売買契約書など重要な書類になると「確かに本人が押した」ということを証明しなくてはいけません。
その証明に必要になってくるのが「実印」です。
印鑑登録をしていない場合は、市区町村の役所にて印鑑登録をする必要があります。
印鑑登録をすると、印鑑証明書を取得できます。
住民票は、市区町村の役所で取得します。
他にも、対応市区町村のみ、最寄りのコンビニで取り寄せることも可能です。
発行してから3カ月以内のものしか有効な住民票として認められませんので、注意しましょう。
売買契約をする際に、手付金の授受が行われます。
この手付金の授受で銀行振込を希望する場合に銀行口座情報が必要になります。
なお、手付金を現金で受取る場合、銀行口座情報は不要となります。
口座情報(銀行名・支店名・口座名義・口座番号)が確認できれば良いので、通帳のコピーを提示すれば大丈夫です。
決済・引渡しする際に必要な書類
決済・引渡しする際に必要な書類は下記の10種です。
決済・引渡しは売買契約に基づいて代金の授受や権利の移転を行います。
売主・買主・銀行・司法書士・不動産業者が一堂に会し手続きを行うため、確実な手続きが望まれます。
しかし、「実印ではなく認印だった」なんてことになれば手続きできません。
決済・引渡しが延期になれば、無駄な交通費や時間の遅れから損害が出る場合もありますので、必要書類を確認しましょう。
たかの
| 必要書類 | 目的 | 土地 | 一戸建て | マンション | |
| 1 | 身分証明書 | 本人確認 | ◯ | ◯ | ◯ |
| 2 | 実印 | 書類への捺印のため | ◯ | ◯ | ◯ |
| 3 | 権利証(登記済権利証・登記識別情報) | 登記名義の変更のため | ◯ | ◯ | ◯ |
| 4 | 印鑑証明書 | 実印の証明 | ◯ | ◯ | ◯ |
| 5 | 銀行口座情報 | 残代金、清算金の振込のため | ◯ | ◯ | ◯ |
| 6 | 建築確認済証(建築確認通知書) | 買主へ引継ぐため | - | △ | - |
| 7 | 検査済証 | 買主へ引継ぐため | - | △ | - |
| 8 | 設計図書 | 買主へ引継ぐため | - | △ | △ |
| 9 | 土地測量図・境界確認書 | 買主へ引継ぐため | ◯ | ◯ | - |
| 10 | パンフレット・設備仕様書 | 買主へ引継ぐため | - | △ | △ |
「◯」必要書類。「△」任意(準備できればなおよい書類)。「-」必要書類ではない。
身分証明書の解説はこちらです。
実印の解説はこちらです。
所有権を取得したときに法務局から発行されるのが登記済権利証又は登記識別情報で一般に「権利証」と呼ばれます。
登記済権利証と登記識別情報は発行された時期(平成17年)で書式が異なるだけで、法律的な位置づけは変わりません。
重要な書類に、実印による押印と一緒に印鑑証明書があることで「確かに本人が実印を使って押した書類」であることを確認できます。
印鑑登録をしていない場合は、市区町村の役所にて印鑑登録をする必要があります。
印鑑登録をすると、印鑑証明書を取ることができます。
その際、手数料がかかります(三島市の窓口では300円です。金額は市区町村によって異なります)。
この残代金の授受で銀行口座情報が必要になります。
不動産売却での残代金は大きなものとなりますので、現金を手渡しというわけにはいきません。
一般的には、銀行へ行って売主の指定する口座へ送金します。
口座情報(銀行名・支店名・口座名義・口座番号)が確認できれば良いので、通帳のコピーの提示でも大丈夫です。
売主は指定口座に入金されていることを確認し、そこで残代金授受が成立します。
確定申告・納税する際に必要な書類
不動産を売却して利益(譲渡所得)が出た場合は、原則として売却した年の翌年に確定申告が必要です。3,000万円特別控除などの特例を使う場合は、税額が0円になるときでも、確定申告をしないと特例を受けられません。損失が出た場合も、マイホームの売却で損益通算・繰越控除の特例を使うときは、期限内の確定申告が必要です。ご自身が申告の対象になるかは、税務署や税理士にご確認ください。
確定申告・納税する際に損益に関わらず共通して必要な書類は下記の7種です。
そして、利益が出た場合と損失が出た場合でそれぞれに必要な書類が加わります。
しかし、売却完了してから確定申告まで期間が空くと、緊張の糸が切れ、領収証などの必要書類を処分してしまうことがあります。
処分してしまわないよう、売却後すぐに確定申告に必要な書類を準備し、売却した翌年の2月16日に備えましょう。
たかの
| 共通して必要な書類 |
||
| 必要書類 | 取得先 | |
| 1 | 確定申告書の用紙(申告書・第三表(分離課税用)) | 税務署 |
| 2 | 譲渡所得の内訳書(確定申告書付表兼計算明細書) | 税務署 |
| 3 | 取得時の売買契約書(写し) | 不動産購入時に取得済み |
| 4 | 取得時の諸費用の領収証(写し) | 不動産購入時に取得済み |
| 5 | 譲渡時の売買契約書(写し) | 不動産売却時に取得済み |
| 6 | 譲渡時の諸費用の領収証(写し) | 不動産売却時に取得済み |
| 7 | 譲渡した土地・建物の登記事項証明書 | 法務局 |
確定申告をする際に必要な申告用紙です。
確定申告書の用紙は、以前の申告書Aと申告書Bが1つの「申告書」にまとめられています。不動産を売却して確定申告するときは、この申告書(第一表・第二表)と第三表(分離課税用)を使います。
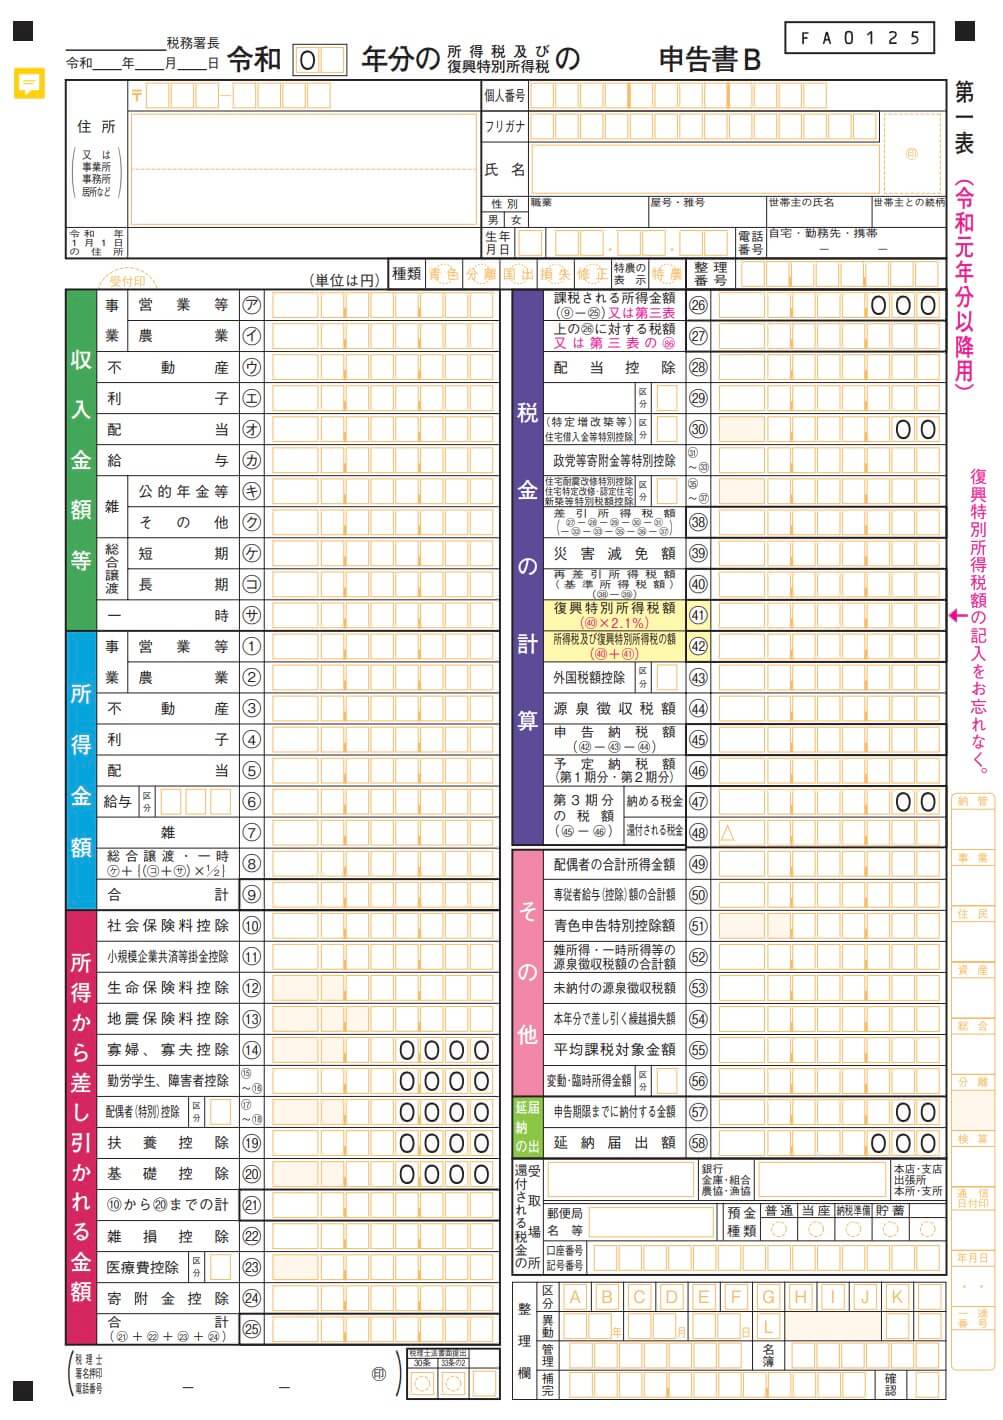
確定申告書の用紙
不動産の売却における収支(譲渡所得)を詳細に記入する書類です。
不動産を売却した場合の確定申告では、提出が義務付けられています。
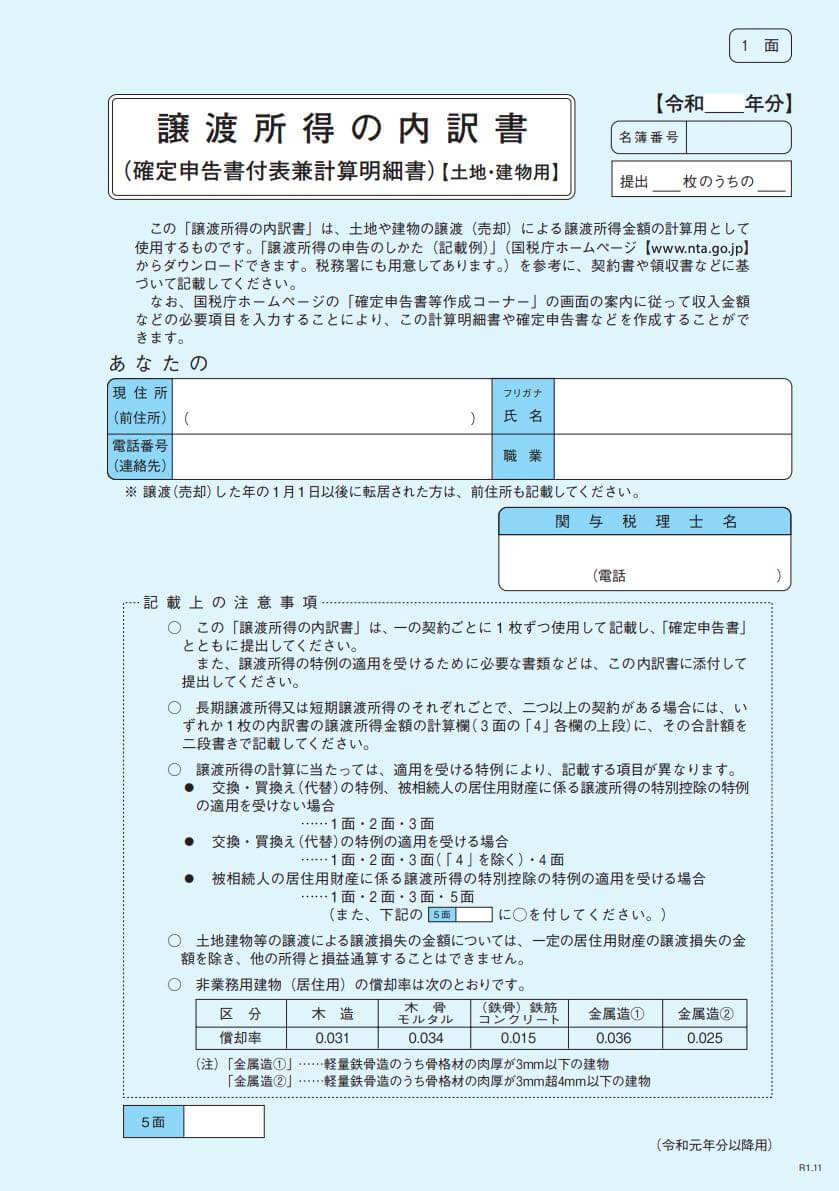
譲渡所得の内訳書
売却した不動産を取得した際、支払った費用(取得費)を確認するための書類です。
支払った費用(取得費)として、認められる領収証は以下の5つです。
- 取得時の仲介手数料
- 取得時の売買契約書に貼付した印紙税
- 登録免許税や司法書士への報酬
- 不動産取得税
- 建物等の取壊し費用
領収証を紛失して取得費を確認できない場合には、税額が上がってしまいます。
節税対策として重要となるので、出来るだけ多く探しましょう。
不動産の売却金額(譲渡価額)を確認するための書類です。
売却した不動産の売買契約時に不動産業者から受け取っています。
紛失した場合は、不動産業者で譲渡時の売買契約書(写し)を保管してあるので、再発行してもらいましょう。
不動産を売却した際、支払った費用(譲渡費用)を確認するための書類です。
支払った費用(譲渡費用)として、認められる領収証は以下の5つです。
- 譲渡時の仲介手数料
- 譲渡時の売買契約書に貼付した印紙税
- 土地測量・境界明示の費用
- 登録免許税や司法書士への報酬
- 建物等の取壊し費用
領収証を紛失して譲渡費用を確認できない場合には、税額が上がってしまいます。
節税対策として重要となるので、出来るだけ多く探しましょう。
不動産の権利の動きが記載されている書類です。
所有していた不動産を売却したことを確認するために必要になります。
ここからは、売却して利益が出た場合と損失が出た場合の特例で必要な書類を紹介します。
ただし、特例で必要な書類は年度ごとで変更されることから、ここでは各書類の詳しい解説は行っていません。
以下には令和8年分(2026年中の売却)の主な必要書類を例にして紹介していますが、実際に確定申告する際には国税庁のサイトで最新の必要書類を確認しておきましょう。
この表は、国税庁の令和7年分(2025年中の売却)の書類一覧をもとに、国税庁のタックスアンサー(令和8年4月1日現在法令等)と「個人の方が株式等や土地・建物等を譲渡した場合の令和8年度 税制改正のあらまし」(令和8年5月)で、令和8年度の税制改正を反映したものです。国税庁の令和8年分の一覧は2026年10月時点ではまだ公表されていないため、公表後に内容が変わることがあります。
なお、上のリンク先から開ける国税庁の書類一覧は、2026年10月時点では2025年中の売却を前提にした版です(「令和8年中に買換資産を取得する見込み」などの書き方になっています)。2026年中に売却した方は、令和8年分が公表されたら、そちらをご確認ください。
売る前から準備が必要な書類もあるため、売却を考え始めた段階で、国税庁のサイトや税務署、税理士に確認しておくと安心です。
たかの
| 売却して利益が出た場合 | ||||
| 必要書類 | 空き家の3,000万円特別控除 | マイホームの3,000万円特別控除 | 軽減税率の特例 | 買換えの特例 |
| 戸籍の附票の写しなど | - | △※1 | △※1 | △※1 |
| 売った家や土地の登記事項証明書など | ◯※2 | - | ◯ | ◯ |
| 売買契約書の写しなど(売った金額が1億円以下であることが分かるもの) | ◯ | - | - | ◯ |
| 被相続人居住用家屋等確認書 | ◯※3 | - | - | - |
| 耐震基準適合証明書又は建設住宅性能評価書の写し | △※4 | - | - | △※5※6 |
| 買い換えた家の登記事項証明書、売買契約書の写しなど | - | - | - | ◯※6 |
| 省エネ基準に関する書類(買い換えた家が「特定居住用家屋」に当たらないことを示すもの) | - | - | - | △※6※7 |
| 立地要件証明書(買い換えた家が、災害危険区域などで建てられた一定の家に当たらないことを示すもの) | - | - | - | △※6※8 |
| 買換(代替)資産の明細書 | - | - | - | △※6 |
「◯」必要書類。「△」条件に当てはまる場合に必要な書類。「-」この特例の添付書類としては挙げられていないもの(申告書の作成や、税務署から提示を求められたときのために、保管はしておきましょう)。
※1 売買契約を結んだ日の前日に住民票に記載されていた住所と、売った家の所在地が異なる場合などに必要です。買換えの特例では、売った日の前10年以内に住民票の住所を移したことがある場合も必要です。
※2 空き家の特例では、相続で取得したこと、家が昭和56年5月31日以前に建てられたこと、区分所有の建物でないことが分かる書類が必要です(家を取り壊してから土地を売る場合も同じです)。
※3 売った家や土地がある市区町村に申請して、交付を受けます。三島市では住宅政策課が窓口で、申請後、交付まで数日から1週間程度かかるとされていますので、余裕をもって申請しましょう。
※4 家屋も売る場合に必要です(売った日の前2年以内に調査・評価を受けたものに限ります)。売った後、売った年の翌年2月15日までに耐震改修が行われた場合は工事後に受けた証明書など、家屋の全部が取り壊された場合は登記事項証明書などで、その期間内に工事や取壊しが行われたことを示します。家屋を取り壊してから土地を売る場合は不要です。
※5 買い換えた家が築25年を超える中古住宅の場合に必要です。既存住宅売買瑕疵担保責任保険の契約を結んでいることが分かる書類でも構いません。
※6 売った年の翌年に家を取得し、取得した年の翌年12月31日までに住む見込みの場合(2026年中に売った場合は、2027年中に取得して、2028年12月31日までに住む見込みの場合)は、確定申告のときに、買い換えた家の登記事項証明書など(※5・※7・※8の書類や、まだ住んでいない場合の書類を含みます)に代えて「買換(代替)資産の明細書」を出します。この場合、買い換えた家の登記事項証明書などは、家を取得した日から4か月以内に出します。
※7 買い換えた家が、建築後まだ誰も住んだことのない家(新築)で、令和6年(2024年)1月1日以後に住み始めた(住み始める見込みの)場合に必要です。完成から時間がたった未入居の家のように、広告で「新築」と表示されない家も含みます。確認済証の写しや住宅省エネルギー性能証明書などで示します。2026年中に売った場合、買い換えた家に住み始めるのは2025年以後になるため、新築の家に買い換えるときは、この書類が必要です。省エネ基準を満たさない新築の家は、令和5年12月31日以前に建築確認を受けたものなどを除き、この特例の対象になりません。
※8 買い換えた家が、建築後まだ誰も住んだことのない家(新築)で、令和10年(2028年)1月1日以後に住み始める(住み始める見込みの)場合に必要です。令和8年度の税制改正で加わった書類で、2026年1月1日以後の売却から対象です。2026年中に売った場合、当てはまるのは主に、2027年に家を取得して2028年以後に住み始めるときです(売った年かその前年に取得した家は、2027年12月31日までに住む必要があるためです)。
令和10年1月1日以後に住み始める新築の家のうち、災害危険区域・地すべり防止区域・急傾斜地崩壊危険区域・土砂災害特別警戒区域・浸水被害防止区域(いわゆる災害レッドゾーン)の中で建てられた一定の家は、この特例の対象から外れます(建築確認を受けた時に敷地の全部が区域の外だった家などは除かれます)。名前の似た土砂災害警戒区域(イエローゾーン)などは、この5つに入っていません。証明書の発行先や、当てはまるかどうかは、家を建てる・買う前に、建築会社や税務署、税理士にご確認ください。
このほか、上の表の4つの特例では、いずれも「譲渡所得の内訳書」を添付します(空き家の特例では、内訳書の「5面」も必要です)。なお、空き家の特例の控除額は、家と土地を相続した相続人が3人以上の場合は2,000万円までです。
買換えの特例では、確定申告書を出す日(翌年に買い換える場合は、家を取得した日から4か月を経過する日)までに買い換えた家に住んでいない場合は、住み始める予定日などを書いた書類も必要です。また、タックスアンサーには、売った家が居住用財産(10年以上住んでいた家など)に当たる事実を書いた書類も挙げられています。出し方は税務署や税理士にご確認ください。
| 売却して損失が出た場合 | ||
| 必要書類 | 居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除の特例 | 特定居住用財産の譲渡損失の損益通算及び繰越控除の特例 |
| 居住用財産の譲渡損失の金額の明細書 | ◯ | - |
| 居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書 | ◯ | - |
| 特定居住用財産の譲渡損失の金額の明細書 | - | ◯ |
| 特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書 | - | ◯ |
| 売った家や土地の登記事項証明書、売買契約書の写しなど | ◯ | ◯ |
| 戸籍の附票の写しなど | △※1 | △※1 |
| 買い換えた家の登記事項証明書、売買契約書の写しなど | ◯※2 | - |
| 買い換えた家の住宅借入金等の残高証明書 | ◯※2※3 | - |
| 立地要件証明書(買い換えた家が、災害危険区域などで建てられた一定の家に当たらないことを示すもの) | △※2※4 | - |
| まだ住んでいないことと、住み始める予定日などを書いた書類 | △※2※5 | - |
| 売った家の住宅借入金等の残高証明書(売買契約を結んだ日の前日のもの) | - | ◯ |
「◯」必要書類。「△」条件に当てはまる場合に必要な書類。「-」この特例の添付書類としては挙げられていないもの。
※1 売買契約を結んだ日の前日に住民票に記載されていた住所と、売った家の所在地が異なる場合などに必要です。
※2 売った年の翌年に家を買い換える場合は、翌年分の確定申告書に添付して、その提出期限までに出します(2026年中に売って2027年に買い換える場合は、令和9年分の確定申告書)。
※3 調書方式に対応した金融機関などに、住宅ローン控除の適用申請書を出している場合は不要です。
※4 買い換えた家が、建築後まだ誰も住んだことのない家(新築)で、令和10年(2028年)1月1日以後に住み始める(住み始める見込みの)場合に必要です。令和8年度の税制改正で加わった書類で、2026年1月1日以後の売却から対象です。この特例でも、災害レッドゾーンの中で建てられた一定の新築の家に買い換えた場合は、特例を受けられないことがあります(利益が出た場合の表の※8をご覧ください)。
※5 確定申告書を出す日までに、買い換えた家に住んでいない場合に必要です。
この表は、損失が出た年の確定申告で添付する書類です。繰越控除を受けるには、その年の確定申告を期限内に行い、翌年以後も続けて確定申告書を出す必要があります。居住用財産の買換え等の特例では、繰越控除を受ける年ごとに、年末の住宅借入金等の残高証明書(※3の場合は不要です)と、繰り越した損失の金額などを書いた明細書も添付します。
登記事項証明書は、その写しや「譲渡所得の特例の適用を受ける場合の不動産に係る不動産番号等の明細書」など、不動産番号などが書かれた書類で代えることもできます(利益が出た場合の表も同じです)。
買換えの特例と、損失が出た場合の2つの特例は、令和8年度の税制改正で期限が2年延長され、令和9年12月31日までの売却が対象になっています。空き家の特例も、令和9年12月31日までの売却が対象です。
このほかにも、条件によって必要な書類があります(居住用財産の買換え等の特例でも、タックスアンサーには、売った家が居住用財産に当たる事実を書いた書類が挙げられています)。また、申告の内容を確認するために、税務署から売買契約書や領収書などの提示を求められることもあります。詳しくは国税庁のサイトや税務署、税理士にご確認ください。
書類を紛失した場合の対処法
不動産の売却時に必要な様々な書類ですが、全てを完璧に揃え、契約をトラブル無く進められるお客様の方が遥かに少ないです。
その中でも特に紛失されるお客様が多い書類は以下の4つです。
- 権利証
- 取得時の売買契約書
- 固定資産税納税通知書
- 設計図書や建築確認通知書
必要書類がないと、売却の手続きが遅れたり、費用や税金が増えたりすることがあります。
実際にお客様の中には、相続した実家の遺品整理をした際に、不要だと思ってすべて処分してしまった方が意外と多いのです。
手続きに影響を及ぼし、売却できなくなることを防ぐために、ここではそれぞれの対処法を深掘りしていきます。
権利証(登記済権利証・登記識別情報)を紛失した場合の対処法
権利証は、不動産の所有者であることを証明するための大切な書類です。
しかし、権利証を紛失してしまったからといって不動産の所有権そのものを失うわけではありません。ご安心下さい。
紛失した場合は、原則として司法書士に「本人確認情報」という書類を作ってもらう必要があります。
本人確認情報の作成には、司法書士と面談する必要があり、時間と費用がかかります。
司法書士による「本人確認情報」の作成には3〜5万円程度かかります。

権利証(登記識別情報)
取得時の売買契約書を紛失した場合の対処法
売買契約書は、税金を計算する際の購入当時の金額(取得費)の証明として必要になります。
紛失していた場合、下記の6つの書類を出来るだけ多く探しましょう。
- 通帳の出金履歴
- 領収証
- 住宅ローンの金銭消費貸借契約書
- 購入時のチラシや見積書
- 抵当権設定登記の債権額
- 仲介業者の計算明細書
代替え書類を基に税務署が客観的に見て、購入当時の金額(取得費)の証明として妥当と判断すれば、その実額による計算が認められます。
取得費を証明する書類が確認できたら、実際に取得費を計算してみましょう。こちらのページで具体的な計算方法を詳しく解説しています。
代替え書類を準備すれば100%認められるという保証はありませんが、節税対策として重要となるので、出来るだけ多く探しましょう。
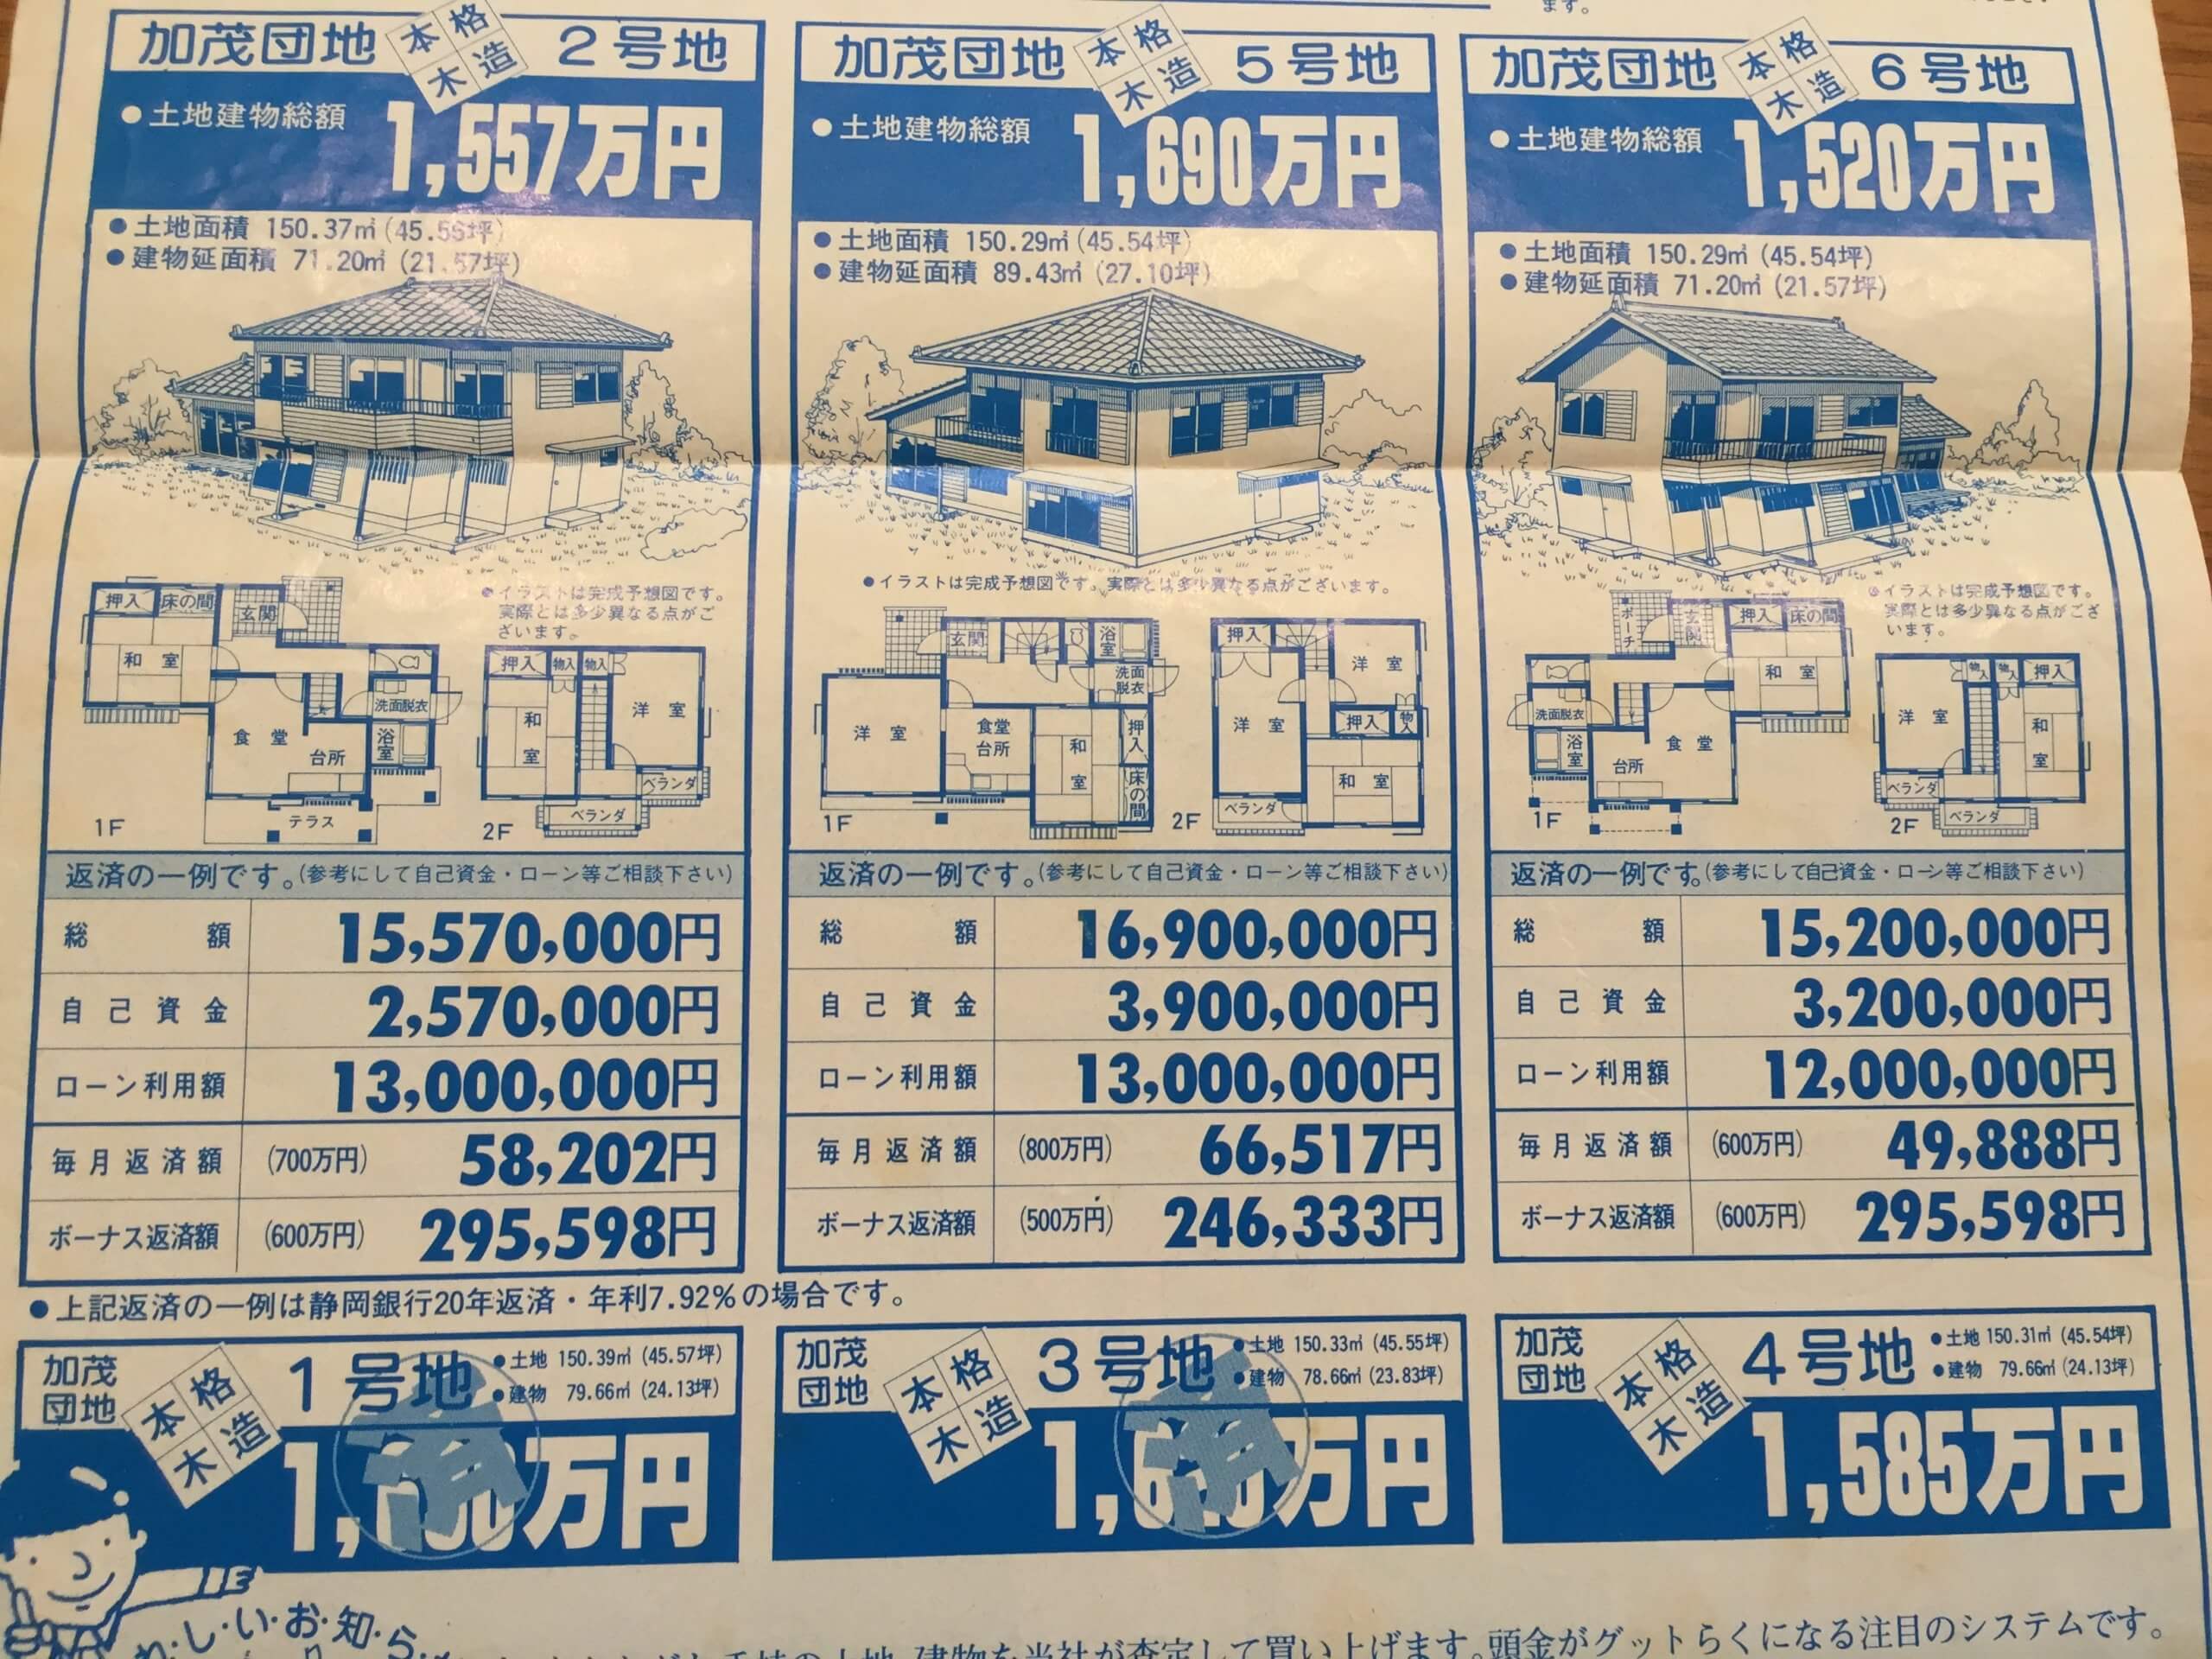
購入時のチラシ
固定資産税納税通知書を紛失した場合の対処法
固定資産税納税通知書を紛失していた場合、役所の税務窓口にて、課税明細の内容が記載された「公課証明書」で代用できます。
正確な税額を証明するための書類として必要になります。
固定資産税納税通知書を紛失した場合、役所の税務窓口にて公課証明書を交付してもらいましょう。
静岡県三島市の場合
公課証明書は、最初の1筆(1棟)が300円、以後1筆(1棟)増えるごとに100円加算されます。

公課証明書
建築確認済証や検査済証・設計図書を紛失した場合の対処法
建築確認済証や検査済証は、家などの建築物が建築基準法に適合したものであることを証明する大切な書類であり、再発行ができない書類です。
しかし、建物の購入から20年、30年と経っていると紛失してしまうことが多くあります。
紛失した場合の対処法は下記の3つです。
- 建築した建設会社に確認し、写しを取得する。
- 建築計画概要書を役所の建築指導課にて取得する。
- 台帳記載事項証明書を役所の建築指導課にて取得する。
まずは、建築した建設会社で写しが保管されているか確認しましょう。
廃業などしていなければ、保管されている可能性が高いです。
建築した建設会社で保管されていない場合は、建築確認の申請内容の概要が書かれた「建築計画概要書」や台帳に記載されている内容を証明する「台帳記載事項証明書」を役所の建築指導課で交付してもらいましょう。
・建設会社に建築確認通知書写しを交付してもらう場合、無償の場合が多い。
・建築計画概要書を静岡県三島市役所に交付してもらう場合の手数料は、市の住宅政策課建築指導係にご確認ください。
・台帳記載事項証明書を静岡県三島市役所に交付してもらう場合、300円。
建築確認通知書
まとめ
今回は、不動産を売却する際に損をしないために、必要書類の種類と適切な必要時期を紹介しました。
20種類以上の必要書類をただ集めれば良いというわけではなく、書類ごとに必要な時期を知らないと、時間と費用を無駄にしてしまうリスクがあることを理解いただけたと思います。
さらに、書類の不備があると売却がスムーズにいかないだけでなく、発生するはずだった利益を逃す恐れがあります。
備えあれば憂いなし、不動産を売却する際は必要書類を早めに準備することをお勧めします。
しっかりと自分自身で用意することも大切です。しかし、1人で全部行おうとすると、限界があります。
万全の準備をするためにも、信頼できる不動産会社を見つけておくことをお勧めします。